¿Crisis financiera o caída de régimen? El caso ueno bank y la destitución de Santiago Peña en Paraguay
12 Axes Test ·
El 3 de noviembre de 2026, el Banco Central del Paraguay (BCP) intervino ueno bank tras registrar una caída crítica de su solvencia y descubrir operaciones de crédito sin garantías a partes vinculadas. La intervención congeló las cuentas de casi 3 millones de usuarios y expuso depósitos del Instituto de Previsión Social (IPS). La indignación popular provocó la caída relámpago de Santiago Peña: tras intentar dimitir el 5 de noviembre para conservar fueros parlamentarios, el Congreso rechazó su renuncia (78–0 en Diputados) y lo destituyó por 44–0 en el Senado el 6 de noviembre, asumiendo la presidencia el vicepresidente Pedro Alliana.
Fuente: BCP · Inicio de la resolución de ueno bank (3 nov. 2026)
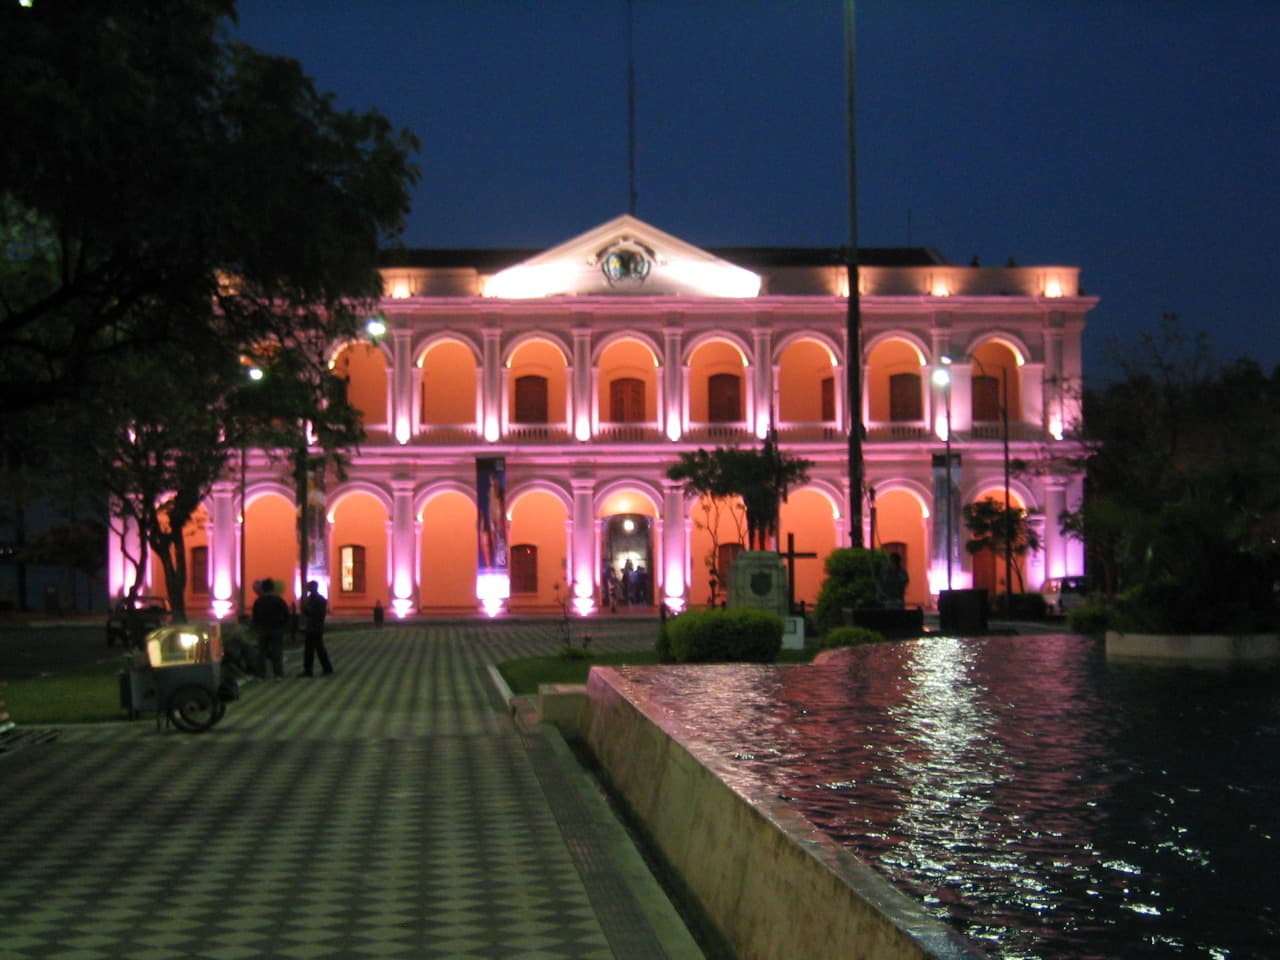
De la intervención bancaria al juicio político
De la absorción masiva de clientes y las polémicas colocaciones de fondos previsionales del IPS en 2024–2025, hasta el colapso final de solvencia y la destitución relámpago del jefe del Ejecutivo en noviembre de 2026.
Fusión y absorción de Visión Banco
ueno bank absorbió la red y los saldos de Visión Banco con autorización del BCP, multiplicando su base de clientes hasta superar los 2,9 millones de titulares (más del 60 % de la población adulta paraguaya).
Inyección de fondos del IPS y fallas de migración
Mientras la migración de cuentas desde Visión Banco provocaba protestas por colapso de la app y rechazos en cajeros, el Consejo de Administración del IPS aprobó comprar bonos de ueno bank por 250.000 millones de guaraníes, iniciando una masiva concentración de fondos previsionales.
Denuncia por conflicto de intereses de Peña
La oposición parlamentaria, encabezada por la senadora Celeste Amarilla, denunció que la Declaración Jurada de Santiago Peña registraba 6.144 millones de guaraníes en acciones de Ueno Holding (1,58 % del capital), señalando un grave conflicto de intereses mientras se direccionaban fondos públicos al banco.
Salida forzada del paquete accionario
Bajo fuerte presión política y mediática, Ueno Holding formalizó ante el BCP una reducción de capital para rescatar y reintegrar las acciones de Peña al valor nominal, buscando desarticular las acusaciones sobre beneficios indebidos en el ejercicio del cargo.
Alerta por créditos vinculados e infracción legal
Informes de supervisión financiera advirtieron que la exposición del IPS en ueno bank vulneraba los límites de concentración fijados por la Ley 7235/2023 de Jubilaciones, al tiempo que se detectaban préstamos millonarios sin garantías suficientes otorgados a empresas del Grupo Vázquez.
Dictamen de inviabilidad del BCP
El Directorio del BCP constató que, tras inspecciones a préstamos vinculados con el grupo matriz (Grupo Vázquez), el índice de solvencia se ubicó por debajo de la mitad del mínimo regulatorio legal.
Fuente: BCP · Inicio de la resolución de ueno bank (3 nov. 2026)
Intervención, cese de directivos y bloqueo
El BCP comunicó la resolución de la entidad, designó interventores y cesó al directorio. La operativa de la aplicación digital y la red bancaria quedó suspendida de inmediato, impidiendo el retiro de ahorros.
Fuente: BCP · Inicio de la resolución de ueno bank (3 nov. 2026)
Alarma previsional y estallido social
Sindicatos y oposición denunciaron que fondos millonarios de pensiones del IPS y fondos operativos estatales estaban colocados en el banco. Masivas protestas colapsaron el microcentro de Asunción.
Intento de renuncia y juicio político exprés
Ante la ruptura del respaldo parlamentario, el presidente Santiago Peña anunció en redes sociales su dimisión con el fin de asumir como senador vitalicio con inmunidad. La Cámara de Diputados rechazó la renuncia por 78 votos a 0 y aprobó de urgencia el libelo acusatorio para iniciar el juicio político.
Fuente: Constitución de 1992 · Art. 225
Destitución unánime y asunción de Alliana
El Senado, por 44 votos a favor y ninguno en contra, declaró culpable a Peña de mal desempeño y lesión de confianza, revocando su investidura. El vicepresidente Pedro Alliana juró inmediatamente como nuevo presidente de la República.
Fuente: Senado del Paraguay
Imputación penal y desembolsos de urgencia
La Fiscalía formuló imputación penal contra Peña por lesión de confianza y administración en provecho propio, dictándose su detención y reclusión preventiva. El gobierno de Alliana aceleró los desembolsos del Fondo de Garantía de Depósitos (FGD) para aplacar la crisis.
Fuente: Ministerio Público del Paraguay
Los rostros de la crisis política
El desenlace no puede entenderse sin la tensión entre la tecnocracia económica, las redes comerciales de los grupos de poder y la disciplina interna del partido hegemónico.
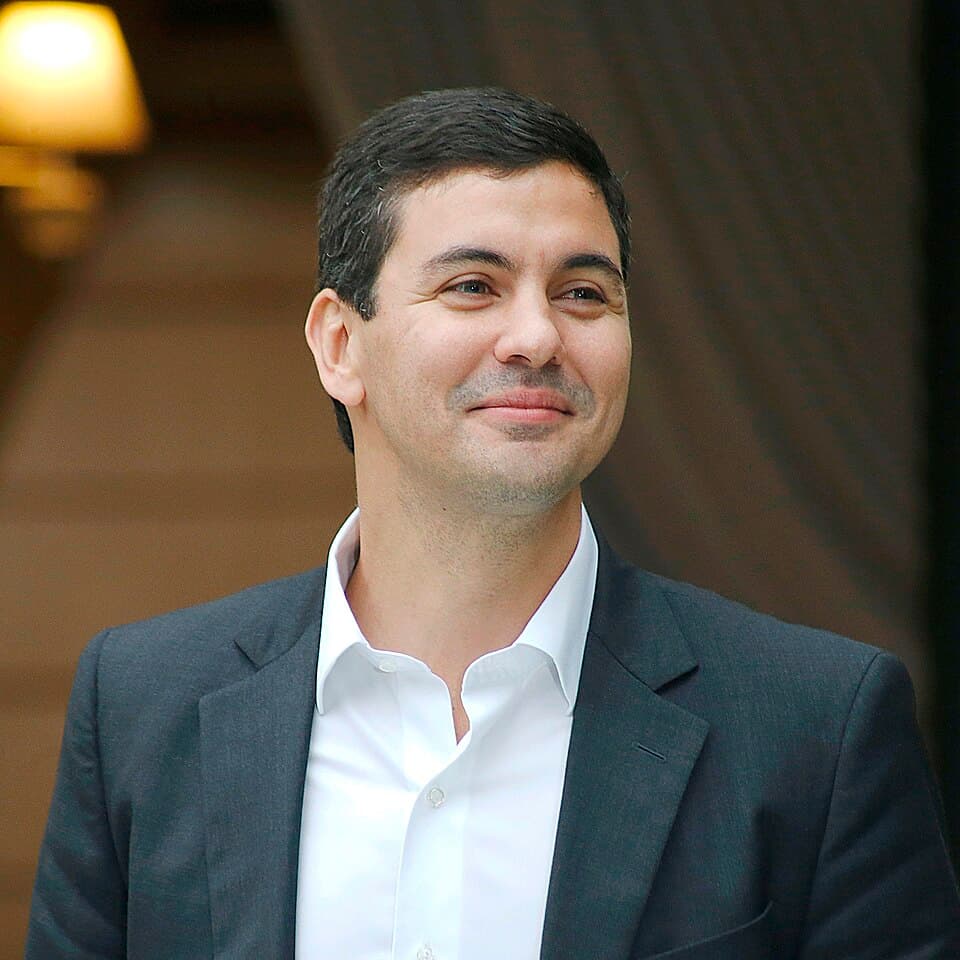
Santiago Peña
Presidente destituido (2023–2026)
Economista formado en el FMI y exministro de Hacienda. Llegó a la presidencia bajo el ala de Horacio Cartes, pero sin bases territoriales propias en el Partido Colorado. Sus antecedentes accionariales con los dueños de ueno bank y la canalización de depósitos estatales aceleraron su caída sin atenuantes.
Foto: Presidencia de la República del Paraguay (CC BY 4.0)
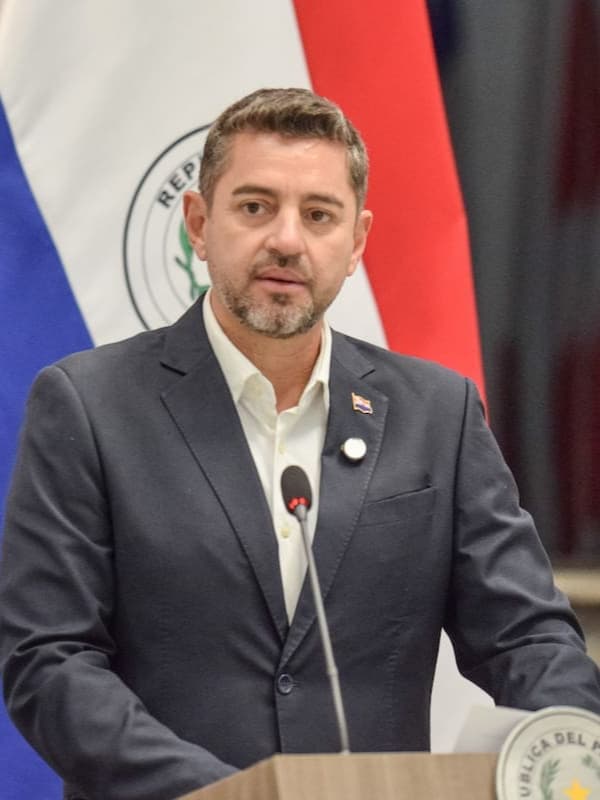
Pedro Alliana
Presidente de la República (en funciones)
Expresidente de la Cámara de Diputados y de la Junta de Gobierno de la ANR. Figura central de la facción Honor Colorado y leal a Cartes. Su juramento garantizó una transferencia de mando inmediata que mantuvo el control estatal dentro de la estructura partidaria.
Foto: Cámara de Diputados del Paraguay (Dominio público)
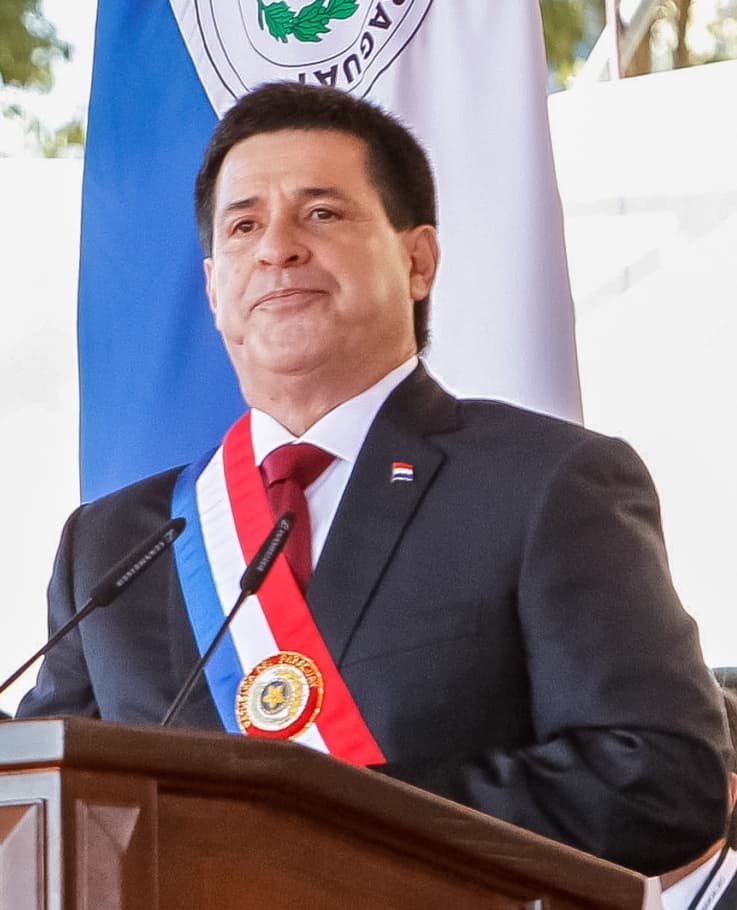
Horacio Cartes
Presidente de la ANR y líder de Honor Colorado
Expresidente (2013–2018) y magnate empresarial del tabaco y las finanzas. A pesar de las sanciones de EE. UU., ejerce la jefatura real del Partido Colorado. La bancada oficialista votó en bloque la destitución de Peña para desactivar la protesta popular y blindar el aparato de poder.
Foto: Presidencia de la República del Paraguay (CC BY-SA 3.0)
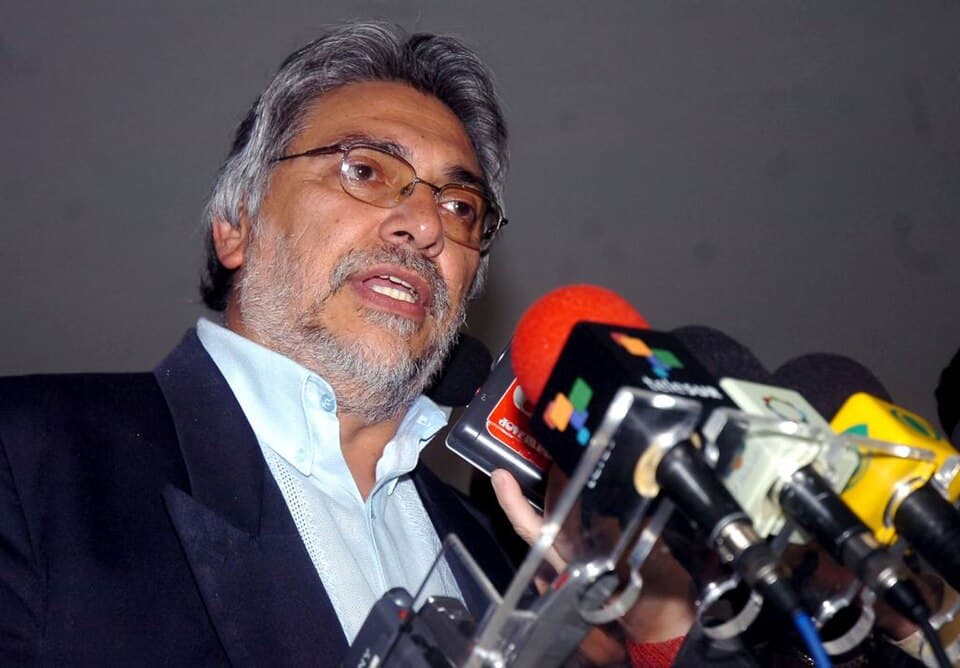
Fernando Lugo
Precedente histórico (Presidente 2008–2012)
Único mandatario ajeno a la ANR en siete décadas. En junio de 2012, tras el tiroteo de Curuguaty, fue destituido en un juicio político sumario de 48 horas en el Congreso. La crisis de 2026 replicó la misma velocidad institucional habilitada por la Constitución paraguaya.
Foto: Presidencia de la República del Paraguay (CC BY 3.0)
El Partido Colorado y la doctrina del «cortafuegos»
¿Por qué la bancada oficialista votó en bloque para destituir a su propio presidente? La clave reside en los 70 años de supervivencia de la Asociación Nacional Republicana (ANR).
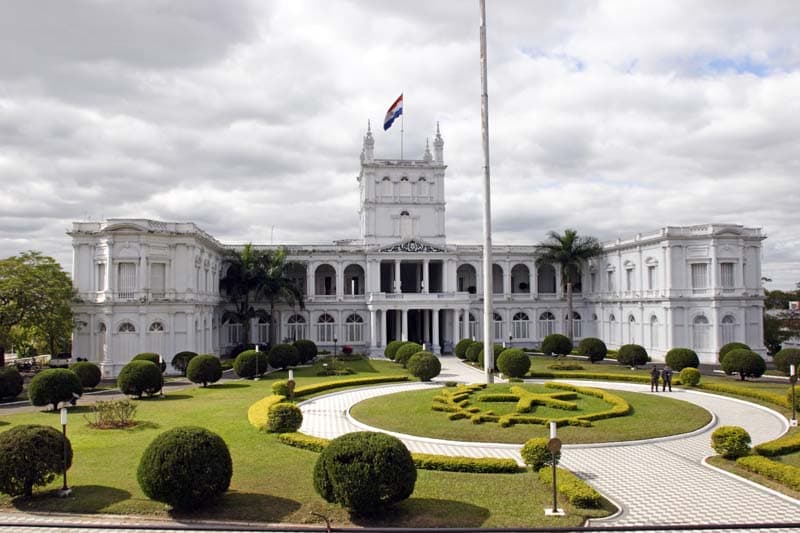
El monopolio de 70 años y las Seccionales
La Asociación Nacional Republicana (Partido Colorado) gobierna Paraguay de manera casi ininterrumpida desde 1947. Su capilaridad reside en las Seccionales Coloradas: comités barriales que funcionan como oficinas de empleo público, dispensarios médicos y centros de asistencia social, creando una dependencia clientelar directa en amplios sectores de la población.
La captura del Estado y la banca vinculada
Durante años, el Partido Colorado ha articulado una simbiosis entre bancos privados ligados a líderes políticos y las colocaciones de fondos públicos (incluido el Instituto de Previsión Social y las empresas hidroeléctricas binacionales). La falta de una supervisión bancaria blindada permitió un crecimiento desmedido de créditos vinculados sin el debido respaldo.
La doctrina del cortafuegos partidario
En el sistema paraguayo, el presidente es la pieza prescindible si pone en peligro la supervivencia del aparato. Cuando el colapso de ueno bank movilizó a la clase media y a los jubilados, la cúpula partidaria optó por entregar a Peña a la justicia y coronar a Alliana, logrando que el Partido Colorado retuviera la Presidencia y ambas cámaras legislativas.
El eco de 2012: Juicio político sumario en Paraguay
En junio de 2012, Paraguay asombró a la región cuando el presidente Fernando Lugo fue desalojado del poder en menos de 48 horas mediante un juicio político tras la masacre agraria de Curuguaty. En aquel entonces, la celeridad del Congreso fue calificada por diversos países vecinos como un «golpe parlamentario blando», mientras que los legisladores paraguayos defendieron la estricta constitucionalidad del artículo 225.
En noviembre de 2026, la misma arquitectura legal operó con idéntica velocidad contra Santiago Peña: 78 a 0 en la Cámara de Diputados y 44 a 0 en el Senado. En ambos episodios, la Constitución paraguaya demostró que, a diferencia de los presidencialismos rígidos como el estadounidense o el brasileño, el Congreso paraguayo funciona en la práctica como un parlamento capaz de emitir un voto de censura fulminante contra el jefe de Estado cuando se quiebran los equilibrios de gobernabilidad.
¿Intervención, rescate o nacionalización?
En el debate público suele confundirse la intervención de un banco con su nacionalización. La normativa bancaria y las decisiones del regulador distinguen dos dimensiones fundamentales: la supervisión prudencial frente a la propiedad del capital.
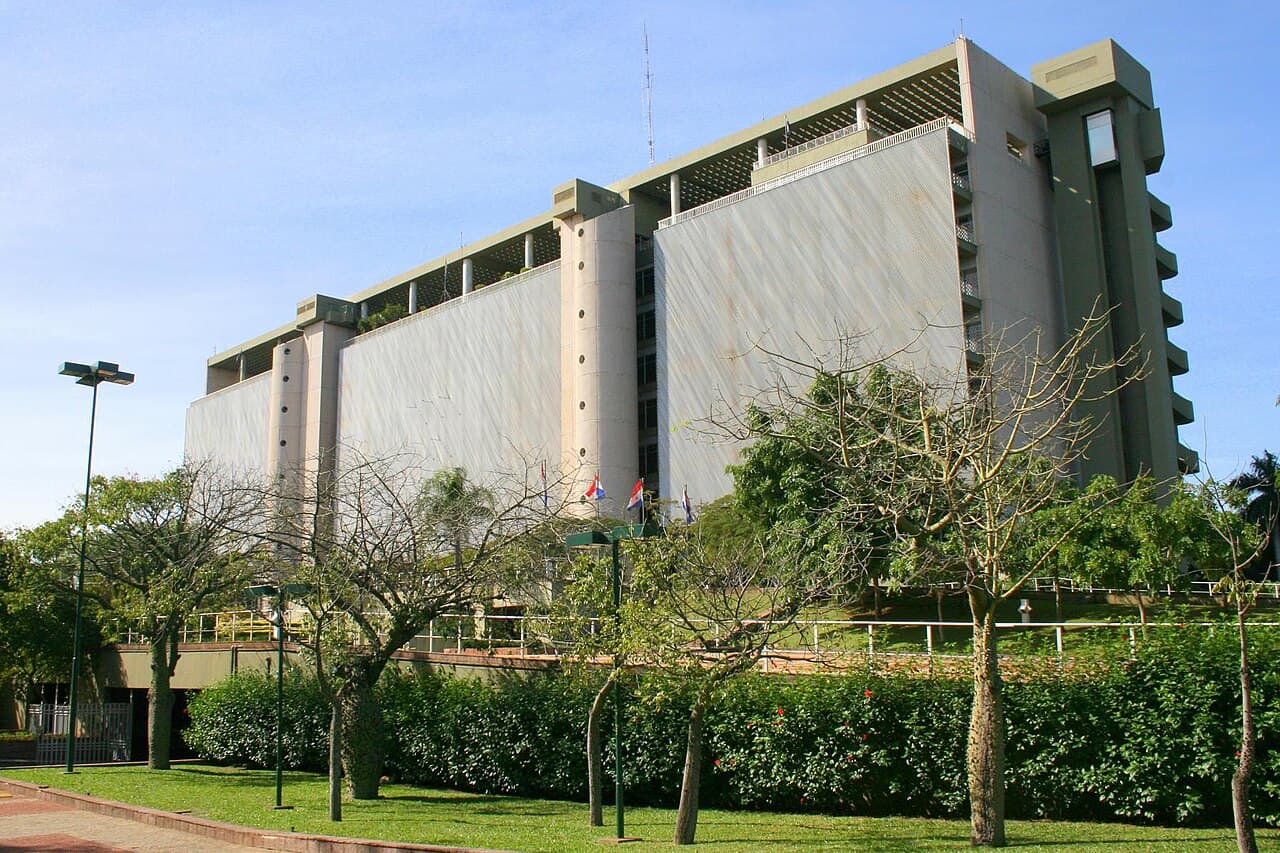
Supervisión bancaria
¿Quién vigila las alertas?
El regulador audita capitales, solvencia y préstamos a partes vinculadas para evitar que el riesgo privado se traslade al público.
Resolución exprés
¿Cómo se aísla el daño?
Mecanismo legal administrativo para intervenir un banco inviable sin permitir que arrastre al resto del sistema de pagos.
Rescate financiero (Bailout)
¿Quién paga las pérdidas?
Aporte de fondos públicos o garantías del Estado para salvar la entidad, generando a menudo dilemas de riesgo moral (moral hazard).
Nacionalización
¿Quién asume la propiedad?
El Estado toma el control accionario definitivo de la entidad para convertirla en banca pública permanente.
Las tres vías de salida previstas por la Ley 2334/03
El Fondo de Garantía de Depósitos (FGD) no es un rescate a fondo perdido de los banqueros, sino un seguro mutuo del sistema financiado previamente por las propias entidades. Ley paraguaya 2334/03
Transferencia de depósitos y activos saneados
Entidades bancarias solventes del mercado asumen las cuentas de los clientes acompañadas de una cartera de préstamos de calidad.
Fideicomiso de recuperación de activos
Se colocan los créditos de cobro dudoso o préstamos vinculados en un patrimonio autónomo para liquidarlos paulatinamente.
Ejecución del Fondo de Garantía de Depósitos
Desembolso directo de compensaciones a los depositantes hasta el límite legal, asumiendo el Fondo la condición de acreedor privilegiado del banco en quiebra.
El impacto: 3 millones de usuarios y el riesgo previsional
La absorción de Visión Banco en 2024 convirtió a una fintech en el banco con mayor penetración popular del país. Por eso la quiebra no fue un mero expediente técnico, sino un trauma para la economía familiar.
- Ahorristas minoristas (hasta 75 salarios mínimos)
Protegidos por la garantía estatal del FGD. El BCP inició el cronograma de pago de anticipos para desactivar la alarma en los sectores populares.
- Fondos previsionales (IPS) y grandes saldos
Los excedentes de depósitos no cubiertos por el fondo quedan subordinados al resultado de la liquidación de activos y préstamos incobrables.
- Accionistas y directivos de Grupo Vázquez
Sus derechos societarios quedaron extinguidos por la resolución. Además de la pérdida de capital, enfrentan investigaciones por vaciamiento patrimonial y fraude.
El caso en los 12 ejes
Las reglas de intervención y la propiedad del banco son decisiones distintas. Puedes tomar una posición diferente en cada eje.
¿Cuánto debe intervenir el Estado ante el riesgo bancario?
Puedes preferir una regulación estricta con salvaguardas públicas tempranas, o exigir que los accionistas asuman íntegramente las pérdidas sin apoyo estatal.
¿De quién deben ser los depósitos y las pensiones?
El dilema sobre si los fondos de pensiones y servicios esenciales deben gestionarse en la banca pública o confiarse al mercado financiero privado.
¿Es el juicio político un control democrático o una purga de élites?
Puedes interpretar la destitución unánime como rendición de cuentas ante el pueblo, o como la maniobra de una hegemonía partidaria para salvar su poder.
¿Quién debería asumir las pérdidas?
La tesis de la estabilidad financiera: Cuando una institución custodia los sueldos del 60 % de los adultos y los fondos de pensiones de los jubilados, dejarla colapsar sin intervención desata una corrida bancaria sistémica que destruye la economía real. Quienes defienden este enfoque justifican la intervención estatal inmediata y la activación de garantías públicas.
La tesis de la responsabilidad y el riesgo moral (moral hazard): Si los bancos privados saben que el Estado y los fondos públicos siempre acudirán a cubrir los depósitos, los banqueros tienen incentivos perversos para asumir riesgos temerarios y desviar préstamos a sus empresas filiales, privatizando las ganancias y socializando las pérdidas.
Este caso demuestra por qué la política no es unívoca: una misma persona puede defender la intervención estricta del supervisor para proteger a los ahorristas, y al mismo tiempo exigir penas de prisión y embargo total a los accionistas privados. Comprender estas diferencias es el propósito de los 12 ejes en Paraguay y en el resto del mundo.
Frente a una quiebra bancaria masiva, ¿protegerías la estabilidad o castigarías el riesgo moral?
Pon a prueba tus convicciones en el test de 12 ejes: descubre cuál es tu posición sobre la intervención estatal, la propiedad pública y los controles democráticos al poder.
Descobrir mi posición en el testFuentes primarias y créditos
Documentos oficiales y leyes
- BCP · Informe de Estabilidad Financiera, junio de 2024 (absorción de Visión Banco)
- BCP · Inicio del procedimiento de resolución de ueno bank (3 nov. 2026)
- BCP · Anuncio del anticipo de la garantía de depósitos a ahorristas
- BCP · Inicio del proceso de pagos del Fondo de Garantía de Depósitos (FGD)
- BCP · Preguntas frecuentes sobre depósitos y pagos de ueno bank
- Biblioteca del Congreso Nacional · Ley 2334/03 de Garantía de Depósitos y Resolución
- Constitución del Paraguay de 1992 · Artículo 225 (Juicio Político)
- Cámara de Senadores de la República del Paraguay · Resolución de condena y destitución
- Ministerio Público del Paraguay · Imputación por lesión de confianza
- Instituto de Previsión Social (IPS) · Colocación de G. 250.000 millones en bonos financieros (agosto 2024)
- Contraloría General de la República · Declaración Jurada de Bienes de Santiago Peña (acciones en Ueno Holding)
- Ueno Holding SAECA / BCP · Reducción de capital y rescate de acciones del presidente Peña (marzo–abril 2025)
- Superintendencia de Jubilaciones y Pensiones · Límites legales de inversión en entidades financieras (Ley 7235/2023)
Créditos de imágenes (Wikimedia Commons)
- Congreso Nacional de Paraguay: Wikimedia Commons / CC BY-SA 3.0
- Santiago Peña: Presidencia de la República del Paraguay (CC BY 4.0)
- Pedro Alliana: Cámara de Diputados de Paraguay (Dominio público)
- Horacio Cartes: Presidencia de la República del Paraguay (CC BY-SA 3.0)
- Fernando Lugo: Presidencia de la República del Paraguay (CC BY 3.0)
- Banco Central del Paraguay: Foto por Felipe Méndez (CC BY-SA 4.0)
- Palacio de los López: Foto por David Perez (CC BY 3.0)